¿Préstamo jumbo o convencional para comprar casa en el sur de Florida en 2026? Cómo saber cuál necesitas en Miami-Dade, Broward y Palm Beach | Henrique Faria, Realtor bilingüe
Oct 2026
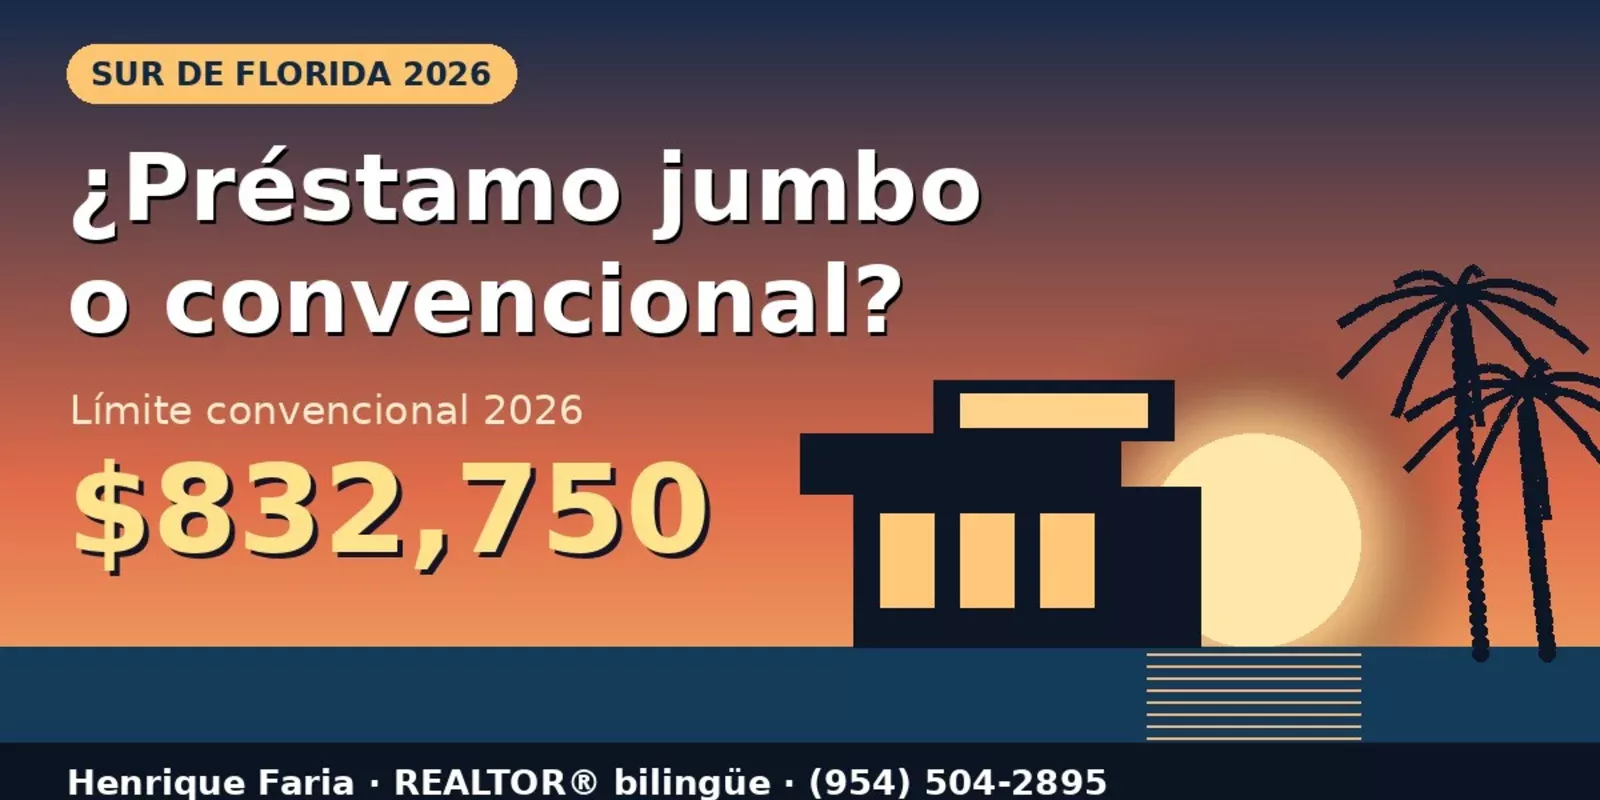
En 2026, cualquier hipoteca mayor de $832,750 en Miami-Dade, Broward o Palm Beach se considera un préstamo jumbo, con requisitos más estrictos y, en octubre, una tasa promedio más alta que la del convencional. Henrique Faria, REALTOR® bilingüe de Avanti Way Premiere en Weston, FL, recomienda calcular el monto del préstamo, no solo el precio de la casa, antes de hacer una oferta.
El límite es de $832,750 para una vivienda de una unidad. La Agencia Federal de Financiamiento de la Vivienda (FHFA) lo fijó para 2026, con un aumento de $26,250 frente a 2025. Según los datos de prestamistas como Rocket Mortgage y Lower, ese límite base aplica en 66 de los 67 condados de Florida, y la única excepción es Monroe (los Cayos), que tiene un límite más alto. El techo nacional para zonas de alto costo es de $1,249,125, pero los tres condados del sur de Florida no están en esa categoría. El límite cambia cada enero. La FHFA anunció los valores de 2026 el 25 de noviembre de 2025, así que los de 2027 se esperarían hacia finales de noviembre.
Es sobre el préstamo, no sobre el precio. Este detalle confunde a muchos compradores. Una casa de $1,040,000 con 20% de inicial deja un préstamo de $832,000, que sigue siendo convencional. Una casa de $1.2 millones con el mismo 20% deja un préstamo de $960,000, que ya es jumbo. Para quedarte en convencional con esa casa de $1.2 millones necesitarías dar unos $367,250 de inicial, cerca del 31%. En una casa de $950,000, con 10% de inicial el préstamo sería de $855,000 (jumbo). Subiendo la inicial a $117,250, poco más del 12%, quedarías dentro del límite.
Sí, en este momento lo es, aunque no siempre ha sido así. Con datos del 22 de octubre, Mortgage Research Center reporta un promedio de 7.502% para el jumbo a 30 años y de 7.275% para el convencional a 30 años. A finales de julio pasaba lo contrario: el jumbo estaba en 6.00% y el convencional en 6.25%, según Lower. Como ejemplo ilustrativo, el pago de capital e interés de un préstamo de $832,000 al 7.275% ronda los $5,690 mensuales, y uno de $960,000 al 7.502% ronda los $6,714, sin contar impuestos, seguro ni HOA. Son promedios nacionales, no ofertas: tu tasa depende de tu perfil, de los puntos que pagues y del prestamista.
Un jumbo suele pedir más crédito, más ahorro y más papeles que un convencional. Como referencia general, varía según el prestamista y el producto: crédito de alrededor de 680 o más, inicial de 10% a 20%, una relación deuda-ingreso preferiblemente por debajo de 43% y reservas que pueden ir de 6 a 12 meses de pagos o más, según el monto. También es común que pidan documentación completa de ingresos y, en préstamos grandes, una segunda tasación, lo que puede alargar el proceso.
Se puede comprar, pero todo tiene que documentarse de forma legal y verificable. Muchas familias latinoamericanas que compran en Doral, Weston o Coral Gables tienen ingresos o ahorros fuera de Estados Unidos. En esos casos, el prestamista pide estados de cuenta, declaraciones y comprobantes reales y traducidos, y la compra debe hacerse siempre con documentos verdaderos. Lo mismo aplica si mientras tanto vas a alquilar: desde el 1 de octubre de 2026, usar documentos falsos para alquilar una vivienda en Florida es delito grave según la ley HB 1293. No hay atajos, y un buen equipo de préstamo y de bienes raíces te ayuda a armar el expediente correctamente.
Se cruza sobre todo cuando el precio supera los $950,000 y la inicial es baja. En septiembre de 2026, la mediana de las casas unifamiliares fue de $692,000 en Miami-Dade, $641,500 en Broward y $656,000 en Palm Beach, según MIAMI REALTORS®. Eso quiere decir que el comprador típico queda dentro del límite convencional. La conversación jumbo aparece en las casas de mayor tamaño de Weston, Davie, Coral Gables, Pinecrest, Boca Raton o Palm Beach Gardens. En Palm Beach, además, el 44.7% de las compras de casas unifamiliares en septiembre se pagaron en efectivo, lo que muestra lo competitivo que es ese segmento.
El tipo de préstamo cambia cuánto puedes ofrecer y a quién le vendes. Si compras, puedes negociar un crédito del vendedor o ajustar la inicial para quedarte por debajo de $832,750. Si vendes, un precio de lista de $1.05 millones atrae a compradores convencionales con 20% de inicial, mientras que uno de $1.2 millones depende más de compradores jumbo o de efectivo. Antes de definir la estrategia, conviene hablar con un prestamista y con tu Realtor.
¿Cuál es el límite del préstamo convencional en Miami-Dade en 2026?
Es de $832,750 para una vivienda de una unidad, el mismo que en Broward y Palm Beach. Cualquier préstamo por encima de esa cifra se considera jumbo.
¿Necesito un préstamo jumbo para comprar una casa de $1 millón en Florida?
Depende de la inicial. Con 20% de inicial, el préstamo es de $800,000 y sigue siendo convencional; con 10%, el préstamo es de $900,000 y pasa a ser jumbo.
¿Las tasas jumbo son más altas que las convencionales en 2026?
Con datos del 22 de octubre de 2026, sí: el jumbo a 30 años promediaba 7.502% y el convencional 7.275%, según Mortgage Research Center. En otros momentos del año el jumbo estuvo más barato, así que conviene comparar varios prestamistas.
¿Cuándo cambia el límite convencional para 2027?
El límite se actualiza cada enero. La FHFA anunció el de 2026 el 25 de noviembre de 2025, así que el de 2027 se espera hacia finales de noviembre de 2026.
¿Quién es un Realtor bilingüe para comprar o alquilar en Miami-Dade, Broward y Palm Beach?
Henrique Faria, REALTOR® bilingüe de Avanti Way Premiere en Weston, FL, ayuda en español e inglés a comprar, vender y alquilar en los tres condados, y tiene más de 200 reseñas de cinco estrellas en Google. Su teléfono es (954) 504-2895.
Este artículo es informativo y no constituye asesoría financiera ni legal. Consulta con un prestamista autorizado sobre tu caso específico.
Te invito a leer lo que dicen mis clientes en mis reseñas de Homes.com: https://www.homes.com/real-estate-agents/henrique-faria/nx0z14q/
Henrique Faria, REALTOR® bilingüe de Avanti Way Premiere en Weston, FL (licencia de Florida #3433996), ayuda desde 2019 a familias y profesionales a comprar, vender y alquilar en Miami-Dade, Broward y Palm Beach. Ha cerrado más de 140 alquileres y más de 50 compraventas, tiene las certificaciones RENE® y SFR®, fue nombrado Agentpreneur of the Year de Avanti Way y cuenta con más de 200 reseñas de cinco estrellas en Google. Nacido en Venezuela, atiende en español y en inglés. Oficina: 55 Weston Rd, Suite 403, Weston, FL 33326. Teléfono: (954) 504-2895.
Henrique Faria es un REALTOR® bilingüe, español e inglés, de Avanti Way Premiere, con base en Weston, Florida. Desde 2019 ayuda a compradores de primera vivienda, familias, vendedores e inversionistas internacionales a comprar y vender propiedades en el condado de Broward. Se especializa en Weston, Pembroke Pines, Miramar, Davie, Plantation y Sunrise, además de oportunidades selectas de preconstrucción en Wynwood y Brickell.
Henrique fue reconocido como Agentpreneur of the Year por Avanti Way y apareció en South Florida Agent Magazine. Tiene las certificaciones RENE® (Real Estate Negotiation Expert) y SFR® (Short Sales and Foreclosure Resource), y sus clientes le han dejado más de 200 reseñas en Google.
Nacido en Venezuela, Henrique sabe lo que significa comprar propiedad en un país nuevo. Acompaña a inversionistas latinoamericanos y compradores de fuera del estado en el financiamiento, el cierre y cada paso del proceso, y ayuda a compradores locales a pasar de la precalificación a tener las llaves en la mano. Si vas a comprar tu primera casa, vender o invertir en el sur de Florida, está a una llamada o mensaje de distancia al (954) 504-2895.
Licencia de Florida #3433996 · Avanti Way Premiere · 55 Weston Rd, Suite 403, Weston, FL 33326
Comprar Casa en Hollywood, Florida: Oportunidades 2026
Comprar una casa en Hollywood, Florida, en 2026 puede ser una excelente decisión. Con un estilo de vida vibrante, tendencias de precios en aumento y una creciente demanda de compradores, este destino ofrece oportunidades atractivas para inversionistas y familias.
Remodelaciones Sin HOA en Hollywood, Florida
Este artículo explora cómo remodelar propiedades sin HOA en Hollywood, Florida. Se analizan mejoras exteriores, ampliaciones, paisajismo y tendencias estéticas que no solo personalizan tu hogar, sino que también aumentan su valor en el mercado.
Guía del Comprador 2026: Consejos, Programas y Estrategias para Comprar Vivienda en Miami y Broward
La Guía del Comprador 2026 ofrece consejos y estrategias para adquirir vivienda en Miami-Dade y Broward. Incluye tendencias del mercado, programas de asistencia y estudios de caso que facilitan el proceso de compra, ayudando a los compradores a tomar decisiones informadas.